
Pembukuan sederhana untuk UMKM, contoh dan cara membuatnya
Pembukuan sederhana untuk UMKM cukup terdiri dari lima catatan: uang masuk dan keluar (buku kas), penjualan, pengeluaran, utang piutang, dan stok. Dari catatan itu, setiap bulan Anda bisa menyusun laporan laba rugi: penjualan dikurangi HPP dan biaya operasional sama dengan laba bersih.
Tujuannya bukan untuk akuntan, tetapi agar Anda tahu apakah usaha untung, ke mana uang pergi, dan siapa yang masih berutang.
Aturan pertama: pisahkan uang usaha dan uang pribadi
Pembukuan tidak akan pernah cocok kalau uang laci dipakai untuk belanja dapur, lalu uang rumah dipakai untuk belanja stok. Mulailah dari sini:
- Simpan uang usaha di laci atau rekening sendiri.
- Jika pemilik mengambil uang untuk keperluan rumah, catat sebagai pengambilan pemilik (prive), bukan biaya usaha.
- Lebih baik lagi, tentukan gaji tetap untuk diri sendiri setiap bulan.
Pembahasan lengkap ada di memisahkan uang pribadi dan uang usaha.
Lima catatan yang dibutuhkan
| Catatan | Isinya | Kapan diisi |
|---|---|---|
| Buku kas | Semua uang masuk dan keluar, dengan saldo | Setiap ada uang bergerak, ditutup tiap malam |
| Penjualan | Tanggal, barang, jumlah, cara bayar | Setiap transaksi, atau total per hari |
| Pengeluaran | Sewa, gaji, listrik, bensin, kemasan, dan lainnya, dengan nota | Setiap ada biaya |
| Utang piutang | Kasbon pelanggan dan utang ke pemasok | Setiap ada utang baru atau pembayaran |
| Stok | Barang masuk, barang keluar, hasil hitung | Saat barang datang, dan saat stok opname |
Contoh buku kas harian
| Tanggal | Keterangan | Masuk | Keluar | Saldo |
|---|---|---|---|---|
| 10 Nov | Saldo awal di laci | Rp 500.000 | ||
| 10 Nov | Penjualan tunai hari ini | Rp 1.850.000 | Rp 2.350.000 | |
| 10 Nov | Token listrik | Rp 200.000 | Rp 2.150.000 | |
| 10 Nov | Belanja stok ke grosir | Rp 1.200.000 | Rp 950.000 | |
| 10 Nov | Pelunasan kasbon Pak Budi | Rp 100.000 | Rp 1.050.000 | |
| 10 Nov | Diambil pemilik untuk keperluan rumah | Rp 150.000 | Rp 900.000 | |
| 10 Nov | Disetor ke rekening usaha | Rp 500.000 | Rp 400.000 |
Saldo akhir Rp 400.000 harus sama dengan uang yang dihitung di laci. Jika berbeda, cari penyebabnya hari itu juga, selagi masih ingat. Lihat selisih kas: penyebab umum dan pencegahannya.
Perhatikan: tidak semua uang keluar adalah biaya.
- Belanja stok bukan biaya hari itu. Barangnya masih ada di rak, dan baru menjadi biaya (HPP) saat terjual.
- Diambil pemilik bukan biaya usaha. Itu bagian laba yang Anda ambil.
- Setor ke bank hanya memindahkan uang, bukan mengeluarkannya.
- Pelunasan kasbon bukan penjualan baru. Penjualannya sudah dicatat saat barang diambil.
Dari catatan harian ke laba rugi bulanan
Di akhir bulan, jumlahkan catatan Anda ke dalam laporan laba rugi.
| Baris | Cara menghitung | Contoh |
|---|---|---|
| Penjualan bersih | Total penjualan dikurangi diskon dan pengembalian | Rp 45.000.000 |
| HPP | Harga modal semua barang yang terjual | −Rp 33.750.000 |
| Laba kotor | Penjualan bersih − HPP | Rp 11.250.000 |
| Sewa tempat | −Rp 1.500.000 | |
| Gaji karyawan | −Rp 2.500.000 | |
| Listrik & air | −Rp 600.000 | |
| Internet & pulsa | −Rp 150.000 | |
| Transportasi & bensin | −Rp 400.000 | |
| Kemasan & perlengkapan | −Rp 300.000 | |
| Iuran & retribusi | −Rp 100.000 | |
| Total biaya operasional | −Rp 5.550.000 | |
| Laba bersih | Laba kotor − biaya operasional | Rp 5.700.000 |
Laba bersih Rp 5.700.000 adalah sekitar 12,7% dari penjualan bersih. Contoh lain ada di contoh laporan laba rugi usaha kecil.
HPP bisa dihitung dari harga modal setiap barang yang terjual, atau dari stok: stok awal + pembelian − stok akhir. Caranya ada di cara menghitung HPP.
Biaya yang dibayar setahun sekali
Sewa tahunan Rp 18.000.000 jangan dimasukkan seluruhnya ke bulan pembayarannya. Bagi ke 12 bulan, Rp 1.500.000 per bulan, seperti di contoh di atas. Kalau tidak, bulan itu terlihat rugi besar dan bulan lainnya terlihat terlalu untung.
Kenapa laba tidak sama dengan uang di laci
Pemilik sering bingung: laporan bilang untung Rp 5.700.000, tetapi uangnya tidak ada. Penyebab yang umum:
- Kasbon pelanggan. Penjualan sudah dihitung, uangnya belum masuk.
- Stok bertambah. Uang dipakai belanja barang yang belum terjual.
- Pengambilan pemilik. Uang untuk rumah tidak mengurangi laba, tetapi mengurangi kas.
- Melunasi utang ke pemasok dari belanja bulan sebelumnya.
Itulah sebabnya buku kas dan laporan laba rugi sama-sama perlu. Yang satu menunjukkan uang, yang lain menunjukkan untung. Pembahasannya ada di arus kas untuk pemilik warung.
Kebiasaan yang membuat pembukuan bertahan
- Catat saat itu juga, bukan di akhir minggu.
- Simpan nota dalam satu map atau foto di HP.
- Tutup kas setiap malam: hitung uang, cocokkan dengan catatan.
- Rekap kasbon setiap minggu: siapa yang belum bayar dan sudah berapa lama. Lihat cara mencatat kasbon pelanggan.
- Stok opname rutin. Lihat cara stok opname.
- Baca laporan bulanan dan bandingkan dengan bulan sebelumnya.
Catatan penjualan bulanan juga berguna saat Anda mengurus pajak usaha. Aturannya dibahas di halaman pajak.
Di Niki POS
Setiap penjualan di Niki POS langsung tercatat: barang, harga, diskon, cara bayar, dan kasir. Biaya dicatat di Lainnya → Pengeluaran lewat Catat pengeluaran, dengan kategori seperti Sewa tempat, Gaji karyawan, dan Listrik & air, serta foto nota jika perlu. Sewa tahunan bisa dibagi lewat Bagi ke 12 bulan. Tab Laba rugi di Laporan menyusun penjualan bersih, HPP (harga pokok penjualan), Laba kotor, Biaya operasional dan Laba bersih untuk periode yang Anda pilih, dari Harga modal setiap barang. Kasbon pelanggan tercatat per pelanggan, dan setiap laporan bisa diekspor ke Excel atau CSV. Semua ini gratis dan bekerja tanpa internet.
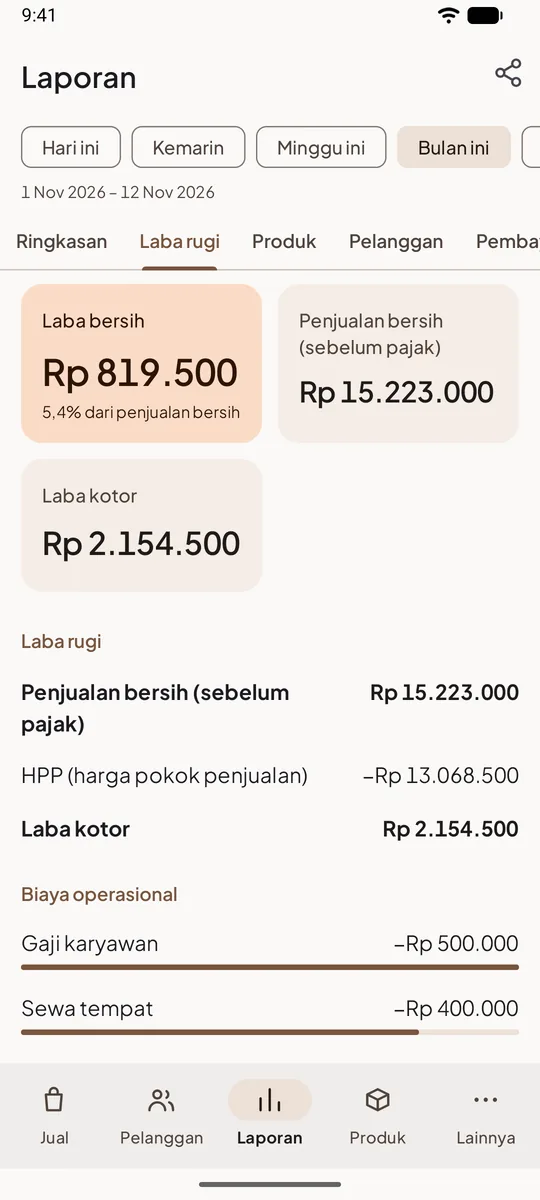
Langkahnya ada di mencatat pengeluaran toko dan membaca laporan laba rugi.
Pertanyaan yang sering ditanyakan
Apa saja yang harus dicatat dalam pembukuan sederhana?
Uang masuk dan keluar, penjualan, pengeluaran, kasbon pelanggan dan utang ke pemasok, serta stok barang. Dari situ Anda bisa menyusun laba rugi bulanan.
Apakah belanja stok termasuk pengeluaran?
Tidak langsung. Belanja stok menjadi biaya (HPP) saat barangnya terjual. Jika dicatat sebagai pengeluaran di bulan pembelian, laba bulan itu terlihat lebih kecil dari yang sebenarnya.
Buku tulis atau aplikasi?
Keduanya bisa, asal rutin. Buku tulis murah dan mudah, tetapi menjumlahkan dan menyusun laporan memakan waktu. Aplikasi kasir mencatat penjualan otomatis, sehingga Anda tinggal mencatat pengeluaran. Perbandingannya ada di pencatatan buku tulis atau aplikasi.
Bagaimana mencatat uang yang diambil pemilik?
Catat sebagai pengambilan pemilik di buku kas. Itu mengurangi uang di laci, tetapi bukan biaya usaha, jadi tidak mengurangi laba.