
Cara menghitung HPP untuk usaha kecil, lengkap dengan contoh
HPP (harga pokok penjualan) adalah biaya yang Anda keluarkan untuk satu barang yang Anda jual. Untuk barang yang dibeli lalu dijual lagi, rumusnya: HPP per barang = (harga beli + ongkos sampai di toko) ÷ jumlah barang. Untuk barang yang Anda buat sendiri, HPP adalah jumlah biaya semua bahan dalam satu resep, dibagi jumlah porsi yang dihasilkan.
Dengan HPP yang benar, Anda tahu berapa untung sebenarnya dari setiap barang, dan bisa menentukan harga jual tanpa menebak.
Apa saja yang masuk HPP
Untuk usaha kecil, pegang aturan sederhana ini: yang masuk HPP adalah biaya yang ikut habis bersama barang yang terjual.
| Masuk HPP | Tidak masuk HPP |
|---|---|
| Harga beli barang dari grosir atau pemasok | Sewa tempat |
| Ongkos kirim atau bensin untuk mengambil barang | Gaji karyawan |
| Bahan baku dalam resep | Listrik, air, internet |
| Kemasan yang ikut dibawa pembeli (gelas, plastik, kotak) | Promosi |
| Bahan yang susut atau terbuang saat diolah | Uang yang diambil pemilik untuk keperluan rumah |
Biaya di kolom kanan tetap penting, tetapi dihitung terpisah sebagai biaya operasional. Laba kotor dikurangi biaya operasional itulah laba bersih. Penjelasannya ada di laba kotor dan laba bersih.
Cara menghitung HPP barang dagangan
Ini untuk warung, toko kelontong, toko baju, atau agen yang membeli barang jadi lalu menjualnya lagi.
- Ambil harga beli dari nota grosir atau pemasok.
- Tambahkan ongkos yang dikeluarkan sampai barang ada di rak: ongkos kirim, bensin, parkir, atau upah angkut.
- Bagi dengan jumlah barang yang bisa dijual.
Rumusnya: HPP per barang = (harga beli + ongkos) ÷ jumlah barang.
Contoh, satu dus mi instan isi 40 bungkus dibeli Rp 110.000, dan bagian ongkos angkut untuk dus ini Rp 6.000:
HPP per bungkus = (Rp 110.000 + Rp 6.000) ÷ 40 = Rp 116.000 ÷ 40 = Rp 2.900.
Beberapa barang lain dengan cara yang sama:
| Barang | Isi | Harga beli | Ongkos | Total | HPP per satuan |
|---|---|---|---|---|---|
| Mi instan | 40 bungkus | Rp 110.000 | Rp 6.000 | Rp 116.000 | Rp 2.900 |
| Air mineral 600 ml | 24 botol | Rp 52.000 | Rp 2.000 | Rp 54.000 | Rp 2.250 |
| Gula pasir | 50 kg | Rp 775.000 | Rp 25.000 | Rp 800.000 | Rp 16.000 per kg |
Membagi ongkos ke banyak barang
Sekali belanja ke grosir biasanya membawa puluhan jenis barang. Cara paling mudah: hitung ongkos sebagai persentase dari total belanja, lalu tambahkan persentase itu ke setiap harga beli.
Contoh: belanja Rp 2.000.000 dengan ongkos bensin dan parkir Rp 40.000. Ongkos = Rp 40.000 ÷ Rp 2.000.000 = 2%. Barang dengan harga beli Rp 10.000 punya HPP Rp 10.000 + 2% = Rp 10.200.
Kalau harga beli berubah
Harga dari grosir sering naik turun. Ada dua cara yang umum:
- Pakai harga beli terakhir. Paling sederhana dan aman untuk menentukan harga jual, karena barang berikutnya akan Anda beli di harga itu.
- Pakai harga rata-rata. Misalnya masih ada 20 bungkus dengan HPP Rp 2.750, lalu datang 40 bungkus dengan HPP Rp 2.900. Rata-ratanya = (20 × Rp 2.750 + 40 × Rp 2.900) ÷ 60 = (Rp 55.000 + Rp 116.000) ÷ 60 = Rp 171.000 ÷ 60 = Rp 2.850.
Untuk toko kecil, harga beli terakhir biasanya sudah cukup. Yang penting, perbarui HPP setiap kali harga dari pemasok berubah.
Cara menghitung HPP produk buatan sendiri (resep)
Ini untuk kedai kopi, warung makan, usaha kue, atau jasa yang memakai bahan. Langkahnya:
- Tulis semua bahan dalam satu resep atau satu porsi.
- Hitung harga per satuan terkecil setiap bahan: per gram, per ml, atau per buah.
- Kalikan dengan takaran yang dipakai.
- Jumlahkan, termasuk kemasan.
- Tambahkan cadangan untuk bahan yang tumpah, gagal atau terbuang.
Contoh: segelas es kopi susu gula aren
| Bahan | Harga beli | Harga per satuan | Takaran | Biaya |
|---|---|---|---|---|
| Kopi bubuk | Rp 200.000 per kg | Rp 200 per gram | 18 gram | Rp 3.600 |
| Susu UHT | Rp 20.000 per liter | Rp 20 per ml | 150 ml | Rp 3.000 |
| Gula aren cair | Rp 40.000 per liter | Rp 40 per ml | 25 ml | Rp 1.000 |
| Es batu | 1 gelas | Rp 500 | ||
| Gelas, tutup, sedotan | 1 set | Rp 1.200 | ||
| Jumlah | Rp 9.300 |
Dengan cadangan susut 5%: Rp 9.300 × 1,05 = Rp 9.765, dibulatkan menjadi Rp 9.800. Angka inilah yang dipakai untuk menghitung harga jual.
Contoh: satu adonan menghasilkan banyak potong
Kalau Anda memasak sekali untuk banyak porsi, hitung biaya satu adonan lalu bagi dengan jumlah porsinya.
| Biaya satu adonan | Jumlah |
|---|---|
| Semua bahan kue | Rp 120.000 |
| Gas untuk memanggang | Rp 8.000 |
| Kemasan, 40 × Rp 500 | Rp 20.000 |
| Total | Rp 148.000 |
Satu adonan menjadi 40 potong, jadi HPP per potong = Rp 148.000 ÷ 40 = Rp 3.700.
Hitung jumlah potong dari hasil yang benar-benar layak dijual. Kalau dari 40 potong biasanya 2 gosong, bagi dengan 38: Rp 148.000 ÷ 38 = Rp 3.895 per potong.
HPP untuk satu bulan
Pembukuan juga memakai HPP untuk satu periode, misalnya satu bulan. Rumusnya:
HPP periode = persediaan awal + pembelian − persediaan akhir.
| Jumlah | |
|---|---|
| Nilai stok awal bulan (harga modal) | Rp 15.000.000 |
| Belanja stok selama sebulan | Rp 40.000.000 |
| Nilai stok akhir bulan dari hasil hitung | Rp 17.000.000 |
| HPP bulan ini | Rp 38.000.000 |
Cara ini membutuhkan hitung stok di akhir bulan. Langkahnya ada di cara stok opname untuk toko kecil.
Kesalahan yang sering terjadi
- Lupa ongkos. Bensin dan parkir ke grosir terlihat kecil, tetapi menggerus untung setiap barang.
- Lupa kemasan. Gelas, plastik, dan karet gelang ikut terjual bersama barang.
- Memakai harga beli lama. Harga dari pemasok sudah naik, harga jual belum.
- Memasukkan sewa dan gaji ke HPP. Biaya ini tetap keluar walaupun hari itu sepi, jadi hitung terpisah.
- Memasukkan belanja stok sebagai pengeluaran. Belanja stok baru menjadi HPP saat barangnya terjual. Lihat pembukuan sederhana untuk UMKM.
Setelah HPP diketahui, langkah berikutnya adalah menentukan harga jual dan memahami bedanya markup dan margin.
Di Niki POS
Niki POS menyebut HPP per barang sebagai Harga modal. Isi di setiap produk di Produk, di samping Harga. Produk dengan varian punya harga modal di setiap varian. Setiap penjualan menyimpan harga modal saat itu, jadi Laporan bisa menunjukkan Laba kotor dan Margin, dan tab Laba rugi menampilkan baris HPP (harga pokok penjualan). Barang tanpa harga modal ditandai Tanpa harga modal, tidak dihitung dalam laba kotor di Ringkasan, dan dihitung tanpa HPP di Laba rugi. Semua ini gratis. Dengan Pro, saat mencatat pembelian dari pemasok Anda bisa memperbarui harga modal lewat Jadikan ini harga modal barang.
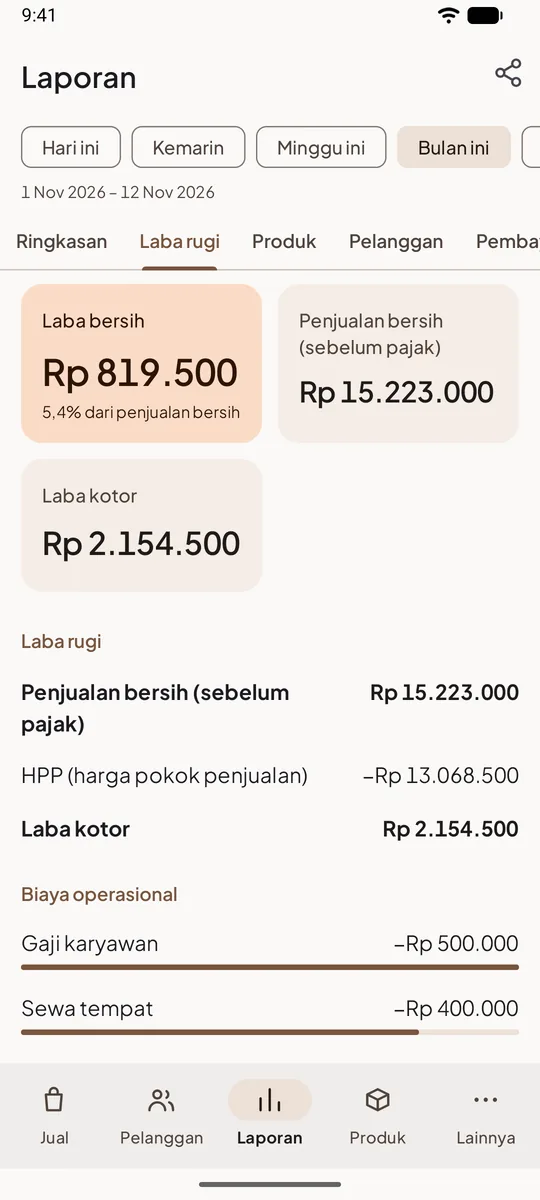
Langkah lengkapnya ada di mengisi harga modal agar laba terlihat. Jika laba tidak muncul, baca kenapa sebagian laba tidak muncul di laporan.
Pertanyaan yang sering ditanyakan
Apa bedanya HPP dan harga modal?
Untuk satu barang, keduanya sama: biaya untuk mendapatkan barang itu sampai siap dijual. Istilah HPP juga dipakai untuk total biaya semua barang yang terjual dalam satu periode.
Apakah gaji karyawan masuk HPP?
Untuk usaha kecil, sebaiknya tidak. Catat gaji sebagai biaya operasional. Dengan begitu HPP tetap menunjukkan biaya barang, dan laba bersih tetap benar.
Seberapa sering HPP perlu dihitung ulang?
Setiap kali harga dari pemasok atau harga bahan berubah. Untuk resep, periksa minimal sebulan sekali, karena harga bahan seperti susu, telur, dan cabai sering bergerak.
Bagaimana menghitung HPP barang yang dijual per kilo atau per liter?
Bagi total harga beli dan ongkos dengan berat atau volume yang bisa dijual. Gula 50 kg seharga Rp 800.000 termasuk ongkos punya HPP Rp 16.000 per kg. Jika dijual eceran per ¼ kg, HPP-nya Rp 4.000 ditambah plastiknya.