
Toko Bu Sari
Sebelum
Bu Sari menghitung untung dari penjualan dikurangi modal barang: sekitar Rp 5.400.000 sebulan. Belanja grosir ia anggap pengeluaran, jadi bulan ia menyetok banyak terlihat rugi, dan bulan berikutnya terlihat sangat untung. Sewa Rp 12.000.000 yang dibayar tiap Juli membuat Juli selalu terlihat rugi besar. Token listrik, kantong plastik, dan iuran keamanan dibayar dari laci tanpa dicatat.
Sesudah
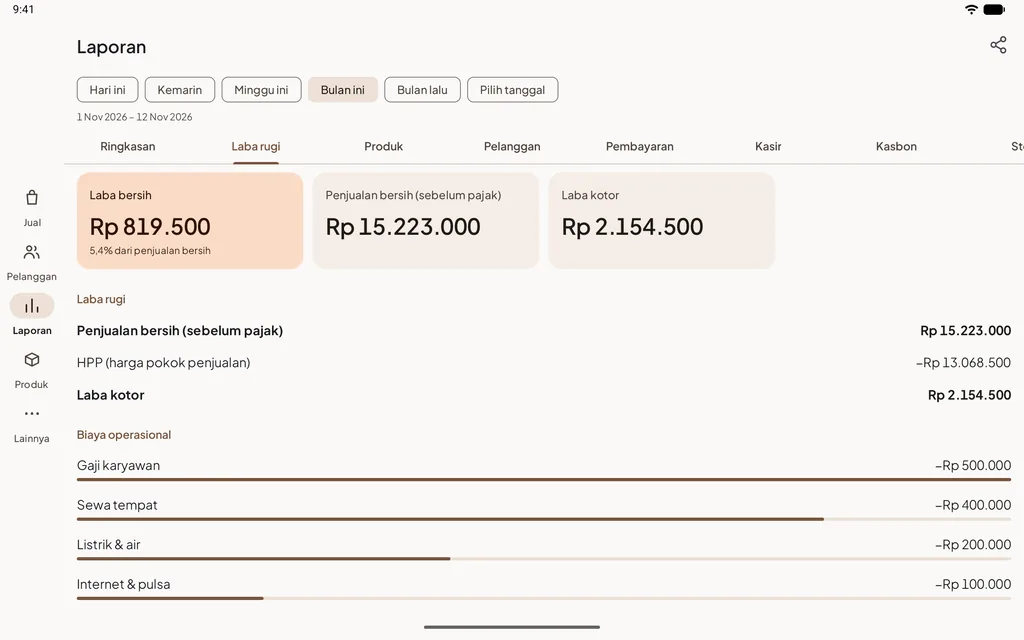
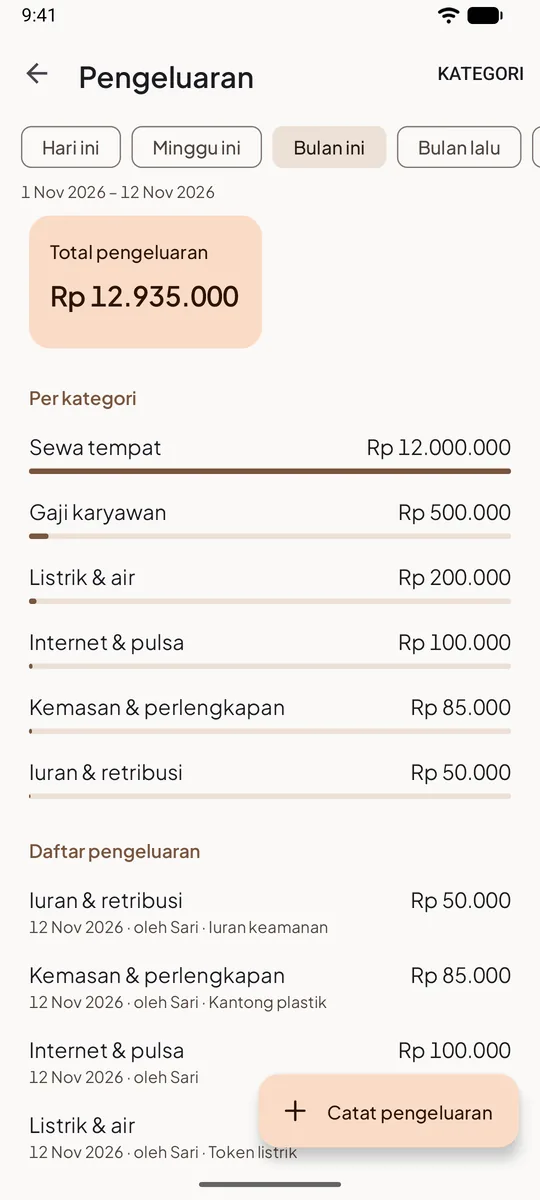
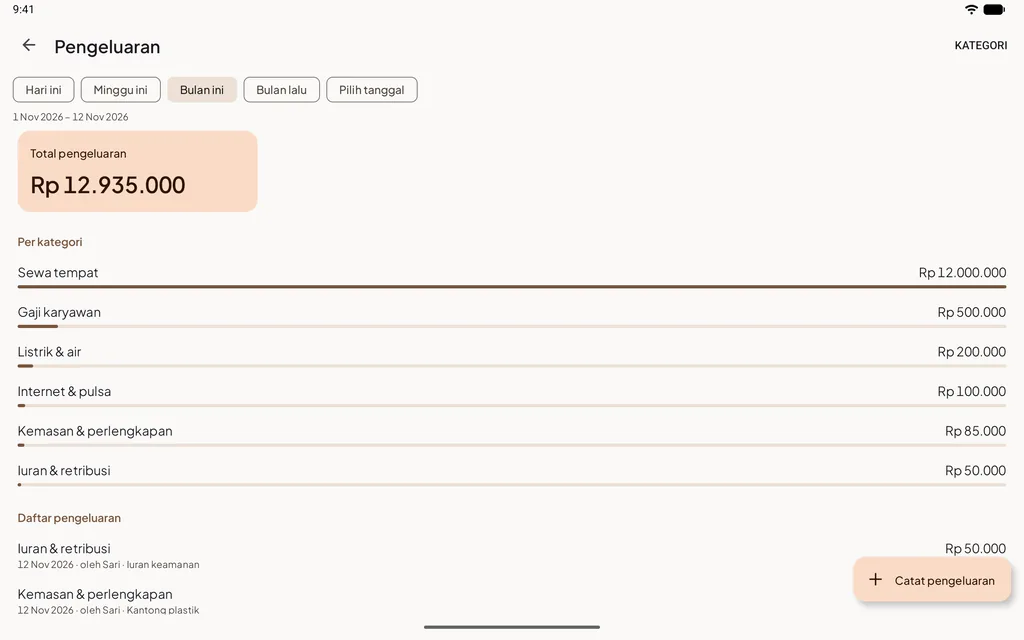
Bu Sari tahu untung bersihnya sekitar Rp 2.000.000 sebulan, bukan Rp 5.400.000. Setiap bulan terlihat apa adanya: belanja stok tidak lagi mengacaukan laba, dan sewa terbagi rata. Biaya kecil yang dulu tak terlihat kini terkumpul per kategori.
Prosesnya
- Mengisi harga modal di setiap produk, supaya HPP terhitung dari barang yang benar-benar terjual.
- Mencatat belanja ke grosir sebagai stok masuk, bukan pengeluaran.
- Mencatat sewa Rp 12.000.000 sekali, dengan "Bagi ke 12 bulan".
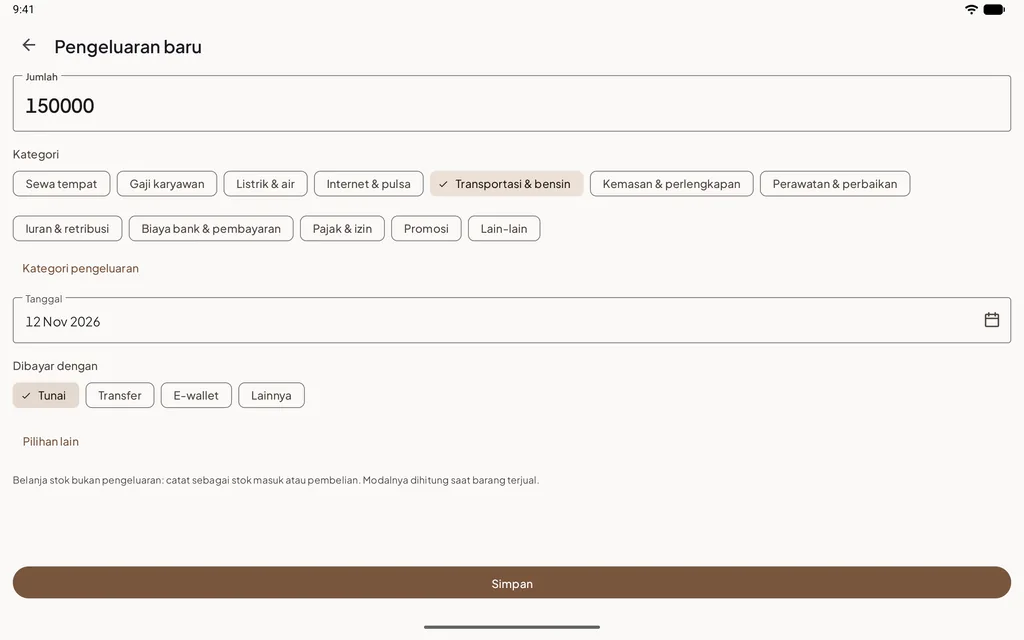
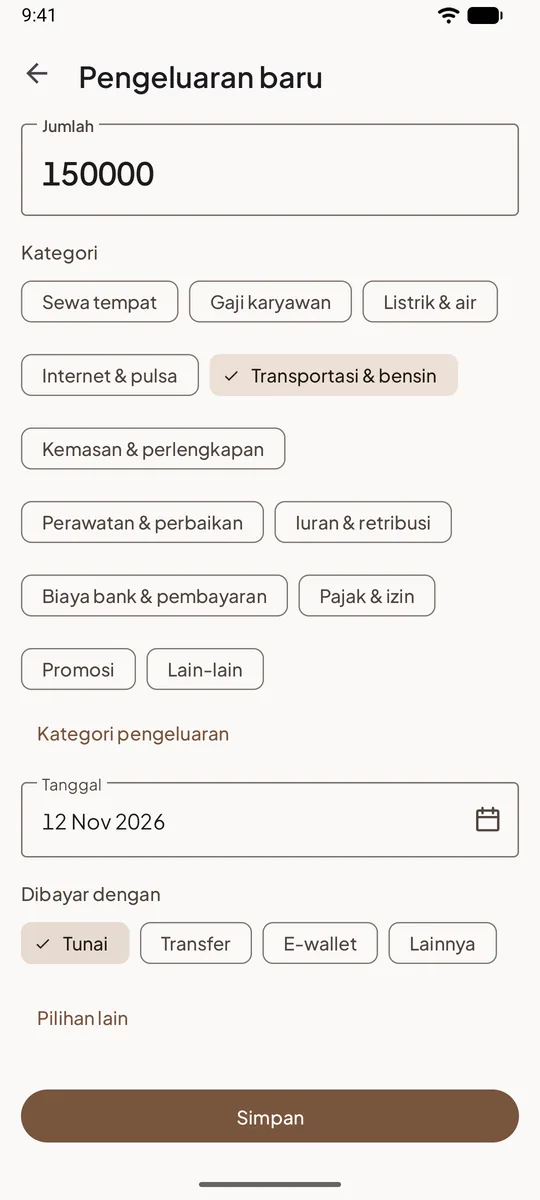
- Saat shift, token listrik dan kantong plastik dicatat lewat "Kas keluar" → "Untuk apa?", jadi laci tetap cocok.
- Mencatat gaji Dewi, iuran keamanan, dan pulsa internet setiap bulan.
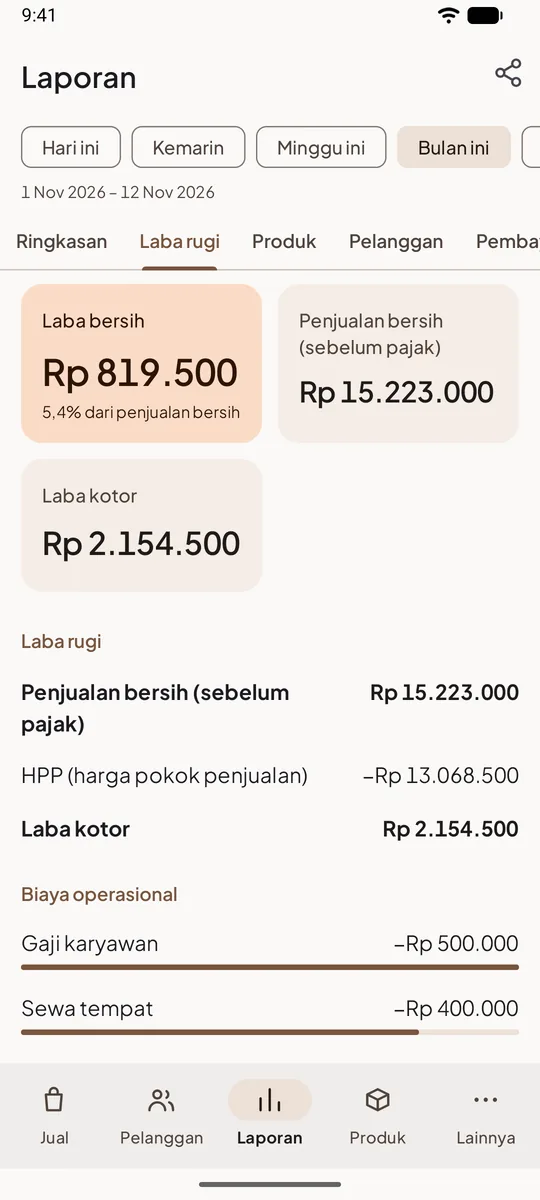
- Di awal bulan, membuka Laporan → Laba rugi → Bulan lalu.
Hasilnya, laba rugi Oktober
| Penjualan bersih | Rp 36.000.000 |
|---|---|
| HPP | −Rp 30.600.000 |
| Laba kotor | Rp 5.400.000 |
| Gaji karyawan | −Rp 1.500.000 |
| Sewa tempat (1/12) | −Rp 1.000.000 |
| Listrik & air | −Rp 450.000 |
| Kemasan & perlengkapan | −Rp 250.000 |
| Iuran & retribusi | −Rp 100.000 |
| Internet & pulsa | −Rp 100.000 |
| Laba bersih · 5,6% | Rp 2.000.000 |
Manfaat yang didapat
- Tahu untung bersih yang sebenarnya, jadi bisa memutuskan dengan tenang: menambah jam buka, menggaji orang, atau menaikkan harga.
- Bulan menyetok banyak dan bulan bayar sewa tidak lagi terlihat rugi.
- Biaya kecil yang sering lupa kini kelihatan totalnya per bulan.
- Uang yang keluar dari laci tercatat sekali, jadi selisih kas di akhir shift bisa dijelaskan.