
Contoh laporan laba rugi UMKM untuk warung, kafe, dan laundry
Laporan laba rugi UMKM menjawab satu pertanyaan: berapa untung usaha dalam satu periode, biasanya satu bulan. Susunannya selalu sama: penjualan bersih dikurangi HPP (modal barang yang terjual) menjadi laba kotor, lalu laba kotor dikurangi biaya operasional menjadi laba bersih. Di bawah ini ada tiga contoh laporan laba rugi sederhana: warung sembako, kafe kecil, dan laundry kiloan.
Susunan laporan laba rugi sederhana
| Baris | Isinya |
|---|---|
| Penjualan bersih | Semua penjualan, dikurangi diskon dan barang yang dikembalikan, tanpa pajak yang dipungut |
| HPP | Harga modal barang yang terjual, atau bahan yang habis untuk membuat yang dijual |
| Laba kotor | Penjualan bersih − HPP |
| Biaya operasional | Sewa, gaji, listrik, air, internet, transportasi, kemasan, perawatan, dan biaya lain |
| Laba bersih | Laba kotor − biaya operasional |
Di bagian atas laporan, tulis nama usaha dan periodenya, misalnya "1–30 November 2026". Laporan tanpa periode tidak bisa dibandingkan.
Contoh 1: warung sembako
Warung Bu Sari, 1–30 November 2026.
| Baris | Jumlah |
|---|---|
| Penjualan kotor | Rp 38.400.000 |
| Diskon | −Rp 150.000 |
| Barang dikembalikan | −Rp 250.000 |
| Penjualan bersih | Rp 38.000.000 |
| HPP | −Rp 31.160.000 |
| Laba kotor | Rp 6.840.000 |
| Sewa tempat | −Rp 1.000.000 |
| Gaji penjaga | −Rp 1.800.000 |
| Listrik & air | −Rp 450.000 |
| Internet & pulsa | −Rp 100.000 |
| Transportasi & bensin | −Rp 300.000 |
| Kantong plastik | −Rp 150.000 |
| Iuran & retribusi | −Rp 50.000 |
| Total biaya operasional | −Rp 3.850.000 |
| Laba bersih | Rp 2.990.000 |
Cara membaca:
- Laba kotor 18% dari penjualan bersih (Rp 6.840.000 ÷ Rp 38.000.000). Untuk sembako, margin per barang memang tipis, jadi warung bergantung pada jumlah penjualan.
- Laba bersih sekitar 7,9% dari penjualan bersih. Dari setiap Rp 100.000 penjualan, kira-kira Rp 7.900 menjadi untung.
- Biaya terbesar adalah gaji penjaga. Jika pemilik juga menjaga warung, laba bersih ini sudah termasuk upah kerja pemilik sendiri. Lihat menggaji diri sendiri sebagai pemilik.
Contoh 2: kafe kecil
Kedai kopi dengan dua barista, 1–30 November 2026.
| Baris | Jumlah |
|---|---|
| Penjualan bersih | Rp 24.000.000 |
| HPP bahan baku (kopi, susu, gula, sirup) | −Rp 8.400.000 |
| Laba kotor | Rp 15.600.000 |
| Sewa tempat | −Rp 3.000.000 |
| Gaji 2 barista | −Rp 5.000.000 |
| Listrik & air | −Rp 1.200.000 |
| Gas & air galon | −Rp 300.000 |
| Gelas, tutup, sedotan | −Rp 900.000 |
| Promosi | −Rp 400.000 |
| Internet & pulsa | −Rp 200.000 |
| Perawatan mesin | −Rp 300.000 |
| Total biaya operasional | −Rp 11.300.000 |
| Laba bersih | Rp 4.300.000 |
Cara membaca:
- HPP bahan baku 35% dari penjualan (Rp 8.400.000 ÷ Rp 24.000.000), jadi laba kotornya 65%. Kafe punya margin per gelas yang besar, tetapi biaya tetapnya juga besar.
- Laba bersih sekitar 17,9% dari penjualan.
- Sewa dan gaji bersama Rp 8.000.000, lebih dari setengah laba kotor. Penjualan yang turun sedikit saja bisa memakan sebagian besar laba bersih. Hitung titik impasnya di cara menghitung BEP.
- Gelas dan sedotan di contoh ini dicatat sebagai biaya operasional. Anda juga boleh memasukkannya ke HPP per gelas. Yang penting, jangan dicatat dua kali.
Contoh 3: laundry kiloan
Usaha jasa tidak menjual barang, jadi HPP-nya kecil: hanya bahan yang habis dipakai.
| Baris | Jumlah |
|---|---|
| Pendapatan jasa | Rp 15.000.000 |
| Deterjen, pewangi, plastik | −Rp 1.200.000 |
| Laba kotor | Rp 13.800.000 |
| Sewa tempat | −Rp 1.500.000 |
| Gaji 2 karyawan | −Rp 4.400.000 |
| Listrik | −Rp 2.100.000 |
| Air | −Rp 600.000 |
| Gas pengering | −Rp 450.000 |
| Perawatan mesin | −Rp 350.000 |
| Antar jemput | −Rp 300.000 |
| Total biaya operasional | −Rp 9.700.000 |
| Laba bersih | Rp 4.100.000 |
Cara membaca:
- Laba bersih sekitar 27,3% dari pendapatan, lebih tinggi dari warung, tetapi usaha ini butuh mesin. Pembelian mesin tidak masuk laporan bulanan sekaligus. Jika ingin memperhitungkannya, bagi harga mesin ke perkiraan umur pakainya. Lihat penyusutan peralatan usaha secara sederhana.
- Listrik adalah biaya terbesar kedua. Usaha jasa dengan mesin perlu memperhatikan pemakaian listrik per kilo.
Yang tidak masuk laporan laba rugi
| Uang keluar | Kenapa tidak masuk | Dicatat di mana |
|---|---|---|
| Belanja stok | Baru menjadi biaya saat barangnya terjual | Catatan stok atau pembelian |
| Pembayaran utang ke pemasok | Melunasi barang yang sudah dihitung di HPP | Buku utang |
| Uang yang diambil pemilik | Bagian laba untuk pemilik, bukan biaya usaha | Pengambilan pemilik |
| Cicilan pokok pinjaman | Mengembalikan uang pinjaman | Catatan pinjaman; bunganya boleh dicatat sebagai biaya |
| Pembelian mesin atau etalase | Dipakai bertahun-tahun | Daftar peralatan, dengan penyusutan jika perlu |
| Pajak yang dipungut dari pembeli | Uang itu milik negara, bukan penjualan | Dipisahkan dari penjualan |
Membandingkan dari bulan ke bulan
Satu laporan memberi angka. Beberapa laporan berturut-turut memberi arah.
| Baris | September | Oktober | November |
|---|---|---|---|
| Penjualan bersih | Rp 36.500.000 | Rp 37.200.000 | Rp 38.000.000 |
| Laba kotor | Rp 6.570.000 | Rp 6.700.000 | Rp 6.840.000 |
| Biaya operasional | Rp 3.700.000 | Rp 3.780.000 | Rp 3.850.000 |
| Laba bersih | Rp 2.870.000 | Rp 2.920.000 | Rp 2.990.000 |
Penjualan warung Bu Sari naik pelan, dan laba bersih ikut naik. Jika suatu bulan penjualan naik tetapi laba kotor turun, periksa harga modal yang naik tanpa harga jual ikut naik, atau diskon yang terlalu besar.
Kesalahan yang sering terjadi
- Belanja stok dicatat sebagai biaya. Bulan belanja besar terlihat rugi, bulan berikutnya terlihat sangat untung.
- Harga modal tidak diperbarui. Harga beli naik, HPP masih memakai harga lama, laba terlihat lebih besar.
- Sewa tahunan dimasukkan sekaligus. Bagi ke 12 bulan.
- Pengambilan pemilik dicatat sebagai biaya. Laba terlihat kecil, padahal uangnya dipakai di rumah. Lihat memisahkan uang pribadi dan uang usaha.
Di Niki POS
Tab Laba rugi di Laporan menyusun laporan seperti contoh di atas untuk periode yang Anda pilih: Penjualan bersih (sebelum pajak), HPP (harga pokok penjualan) dari Harga modal setiap barang yang terjual, Laba kotor, Biaya operasional per kategori dari pengeluaran yang Anda catat, dan Laba bersih dengan persentasenya. Bahan yang ditandai Bagian dari yang saya jual, seperti bahan baku kafe atau deterjen laundry, dikurangkan sebelum laba kotor. Pengeluaran dicatat di Lainnya, lalu Pengeluaran, dan laporan bisa diekspor ke Excel atau CSV. Semua ini gratis.
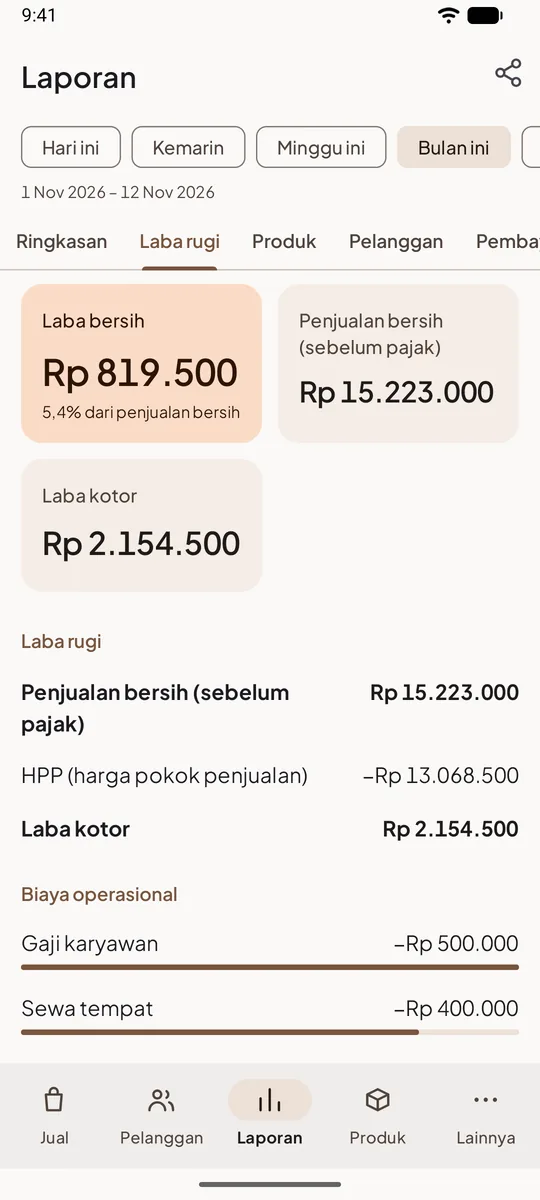
Cara membaca setiap baris ada di membaca laporan laba rugi.
Pertanyaan yang sering ditanyakan
Apa bedanya laporan laba rugi dan buku kas?
Buku kas mencatat uang masuk dan keluar. Laporan laba rugi menghitung untung. Keduanya bisa berbeda karena kasbon, belanja stok, utang, dan uang yang diambil pemilik. Lihat pembukuan sederhana untuk UMKM.
Laporan laba rugi dibuat setiap kapan?
Setiap bulan sudah cukup untuk kebanyakan usaha kecil. Bandingkan dengan bulan-bulan sebelumnya.
Laba bersih berapa persen yang bagus?
Tergantung jenis usaha. Warung sembako biasanya bermargin tipis, kafe dan jasa lebih tebal tetapi biayanya juga lebih besar. Bandingkan usaha Anda dengan bulan-bulan sebelumnya.
Apakah laporan ini bisa dipakai untuk pajak?
Laporan laba rugi sederhana membantu, tetapi kewajiban pajak setiap usaha berbeda. Tanyakan ke konsultan pajak apa yang perlu Anda siapkan. Lihat halaman pajak.