
Menggaji diri sendiri sebagai pemilik usaha, cara dan contohnya
Menggaji diri sendiri berarti menetapkan jumlah tetap yang Anda ambil dari usaha setiap bulan, pada tanggal yang tetap, bukan mengambil uang laci kapan saja. Caranya: lihat laba bersih rata-rata beberapa bulan terakhir, sisakan sebagian untuk cadangan dan tambahan modal, lalu ambil sisanya sebagai gaji. Dengan gaji tetap, Anda tahu berapa yang dipakai rumah tangga dan berapa yang tetap bekerja di usaha.
Halaman ini untuk pemilik warung, toko, kafe, atau usaha jasa yang uang rumah dan uang usahanya masih bercampur.
Kenapa "ambil kapan butuh" berbahaya
Contoh pengambilan seorang pemilik toko selama November, tanpa aturan:
| Tanggal | Keperluan | Jumlah |
|---|---|---|
| 3 Nov | Belanja dapur | Rp 200.000 |
| 7 Nov | Bayar listrik rumah | Rp 500.000 |
| 12 Nov | Pulsa dan bensin | Rp 150.000 |
| 15 Nov | Uang sekolah anak | Rp 1.000.000 |
| 20 Nov | Arisan | Rp 300.000 |
| 25 Nov | Belanja dapur | Rp 750.000 |
| 28 Nov | Kondangan | Rp 400.000 |
| 30 Nov | Cicilan motor | Rp 1.200.000 |
| Total | Rp 4.500.000 |
Jika ditanya, pemilik ini mungkin menebak "paling dua jutaan". Padahal laba bersih toko bulan itu Rp 4.000.000. Ia mengambil Rp 500.000 lebih banyak dari laba, dan selisihnya diambil dari modal belanja stok. Bulan berikutnya rak mulai kosong, dan tidak ada yang tahu sebabnya.
Langkah menentukan gaji pemilik
- Pastikan laba bersih Anda benar. Harga modal barang terisi dan semua biaya tercatat. Lihat pembukuan sederhana.
- Ambil rata-rata tiga sampai enam bulan, bukan bulan terbaik.
- Sisihkan untuk usaha: cadangan kas, alat yang perlu diganti, dan tambahan stok jika usaha tumbuh.
- Tetapkan gaji dan tanggalnya, misalnya setiap tanggal 1.
- Tinjau setiap tiga bulan. Naikkan jika laba stabil naik, turunkan jika laba turun terus.
Contoh hitungan
| Bulan | Laba bersih |
|---|---|
| Agustus | Rp 6.200.000 |
| September | Rp 4.800.000 |
| Oktober | Rp 5.500.000 |
| Total tiga bulan | Rp 16.500.000 |
| Rata-rata per bulan | Rp 5.500.000 |
Pemilik memutuskan:
| Pembagian | Per bulan |
|---|---|
| Gaji pemilik | Rp 3.500.000 |
| Disisihkan untuk cadangan dan modal | Rp 2.000.000 |
| Rata-rata laba bersih | Rp 5.500.000 |
Jika kebutuhan rumah tangga lebih besar dari gaji yang wajar dari usaha, jawabannya bukan mengambil lebih banyak dari laci. Jawabannya menaikkan laba: harga jual, biaya, atau penjualan. Lihat cara menentukan harga jual.
Gaji pokok ditambah bonus
Penjualan warung dan usaha jasa sering naik turun. Cara yang lebih aman: gaji pokok kecil yang selalu bisa dibayar, ditambah bonus dari laba di atas batas tertentu.
Contoh aturan: gaji pokok Rp 2.500.000, ditambah 30% dari laba bersih di atas Rp 4.000.000.
| Laba bersih bulan itu | Bonus | Total gaji pemilik |
|---|---|---|
| Rp 3.500.000 | Rp 0 | Rp 2.500.000 |
| Rp 5.500.000 | 30% × Rp 1.500.000 = Rp 450.000 | Rp 2.950.000 |
| Rp 7.000.000 | 30% × Rp 3.000.000 = Rp 900.000 | Rp 3.400.000 |
Bulan yang bagus memberi lebih, bulan yang sepi tidak menguras modal.
Jika usaha dijalankan berdua
Suami istri atau dua rekan yang sama-sama bekerja di toko sebaiknya masing-masing punya gaji sesuai pekerjaannya. Sisa laba setelah gaji dibagi sesuai kesepakatan, misalnya setiap tiga bulan. Tulis kesepakatannya, sekalipun dengan keluarga sendiri.
Mengambil uang dengan tertib
- Satu kali sebulan, pada tanggal tetap, dari rekening atau laci usaha ke rekening pribadi.
- Barang dagangan yang dipakai di rumah juga dihitung. Beras, minyak, atau rokok yang diambil dari rak adalah bagian dari gaji, bukan barang hilang.
- Butuh uang mendadak? Catat sebagai pinjaman dari usaha, lalu kembalikan atau potong dari gaji bulan berikutnya.
- Jangan menggaji diri sendiri dari omzet. Gaji pemilik diambil dari laba, bukan dari penjualan. Lihat omzet, profit dan modal.
Dicatat sebagai apa?
Dalam pembukuan, uang yang diambil pemilik usaha perorangan disebut prive. Prive bukan biaya usaha, jadi tidak mengurangi laba. Tetapi untuk menilai usaha, banyak pemilik ingin melihat laba setelah membayar dirinya sendiri, karena tanpa tenaga mereka toko tidak buka.
Pilih satu cara dan pakai terus:
| Cara | Kelebihan | Perlu diingat |
|---|---|---|
| Gaji tidak dicatat sebagai biaya, laba bersih dibandingkan dengan gaji | Sesuai pembukuan prive | Laba bersih harus selalu lebih besar dari gaji pemilik |
| Gaji dicatat sebagai biaya dengan kategori sendiri | Laba bersih langsung menunjukkan sisa setelah pemilik digaji | Sebutkan kategori ini saat memberi angka ke konsultan pajak |
Untuk keperluan pajak, tanyakan ke konsultan pajak bagaimana pengambilan pemilik harus dicatat.
Di Niki POS
Niki POS belum punya catatan khusus untuk pengambilan pemilik atau tambahan modal. Yang bisa Anda lakukan:
- Jika gaji tidak dihitung sebagai biaya: saat mengambil uang dari laci di tengah shift, buka Lainnya, lalu Shift, ketuk Kas masuk / keluar, pilih Keluar, dan biarkan Bukan pengeluaran, dengan alasan "Gaji pemilik". Laci tetap pas dan laba tidak berubah. Lalu bandingkan dengan Laba bersih di tab Laba rugi.
- Jika gaji dihitung sebagai biaya: buka Lainnya, lalu Pengeluaran, ketuk Kategori, lalu Tambah kategori dengan nama "Gaji pemilik". Setiap bulan catat lewat Catat pengeluaran. Jangan memakai Gaji karyawan, supaya gaji karyawan dan gaji Anda tetap terlihat terpisah.
Mencatat pengeluaran dan membaca laba rugi gratis.
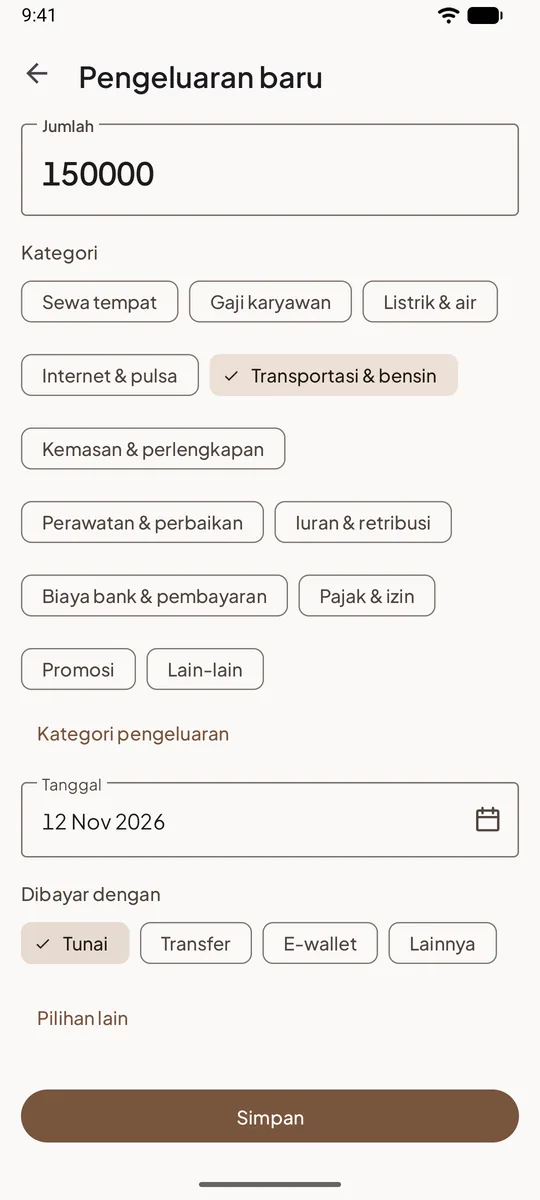
Langkah lengkapnya ada di mencatat pengeluaran toko.
Pertanyaan yang sering ditanyakan
Berapa persen gaji pemilik dari laba?
Tidak ada angka yang berlaku untuk semua usaha. Mulailah dari kebutuhan usaha: berapa cadangan dan modal tambahan yang perlu disisihkan. Sisanya bisa menjadi gaji.
Usaha baru belum untung, bolehkah menggaji diri sendiri?
Jika laba belum ada, gaji pemilik diambil dari modal. Itu boleh dilakukan secara sadar, asal Anda tahu modal berkurang dan sudah menghitung sampai kapan modal itu cukup.
Apakah prive mengurangi laba?
Tidak. Prive mengurangi uang usaha, bukan laba. Karena itu laba bisa besar sementara kas terus turun. Lihat arus kas untuk pemilik warung.