
Arus kas (cash flow) warung, contoh dan cara membacanya
Arus kas (cash flow) adalah catatan uang yang benar-benar masuk dan keluar dari usaha dalam satu periode. Rumusnya sederhana: kas awal + uang masuk − uang keluar = kas akhir. Arus kas berbeda dengan laba: warung bisa untung di atas kertas, tetapi uangnya habis untuk stok, kasbon pelanggan, dan pengambilan pemilik.
Halaman ini untuk pemilik warung, toko, atau kafe yang sering bertanya, "Katanya untung, tapi uangnya ke mana?"
Laba dan arus kas: dua pertanyaan berbeda
| Laba rugi | Arus kas | |
|---|---|---|
| Menjawab | Apakah usaha untung? | Apakah uangnya cukup? |
| Penjualan kasbon | Dihitung saat barang diambil | Dihitung saat uangnya dibayar |
| Belanja stok | Jadi biaya (HPP) saat barang terjual | Dihitung saat uang dibayar ke pemasok |
| Uang diambil pemilik | Bukan biaya | Uang keluar |
| Beli freezer | Bukan biaya bulan itu | Uang keluar |
Keduanya perlu. Laba rugi memberi tahu apakah usaha layak. Arus kas memberi tahu apakah minggu depan Anda masih bisa belanja stok dan membayar sewa.
Contoh arus kas satu bulan
Warung Bu Tini, November. Kas awal adalah uang di laci ditambah rekening usaha pada 1 November.
| Baris | Jumlah |
|---|---|
| Kas awal | Rp 3.000.000 |
| Penjualan tunai dan QRIS | Rp 38.000.000 |
| Pembayaran kasbon pelanggan | Rp 1.500.000 |
| Total uang masuk | Rp 39.500.000 |
| Belanja stok | −Rp 31.000.000 |
| Bayar utang pemasok bulan lalu | −Rp 2.000.000 |
| Sewa | −Rp 1.500.000 |
| Gaji karyawan | −Rp 2.500.000 |
| Listrik & air | −Rp 600.000 |
| Biaya lain (plastik, bensin, iuran) | −Rp 400.000 |
| Diambil pemilik | −Rp 3.000.000 |
| Cicilan freezer | −Rp 500.000 |
| Total uang keluar | −Rp 41.500.000 |
| Kas akhir | Rp 1.000.000 |
Rp 3.000.000 + Rp 39.500.000 − Rp 41.500.000 = Rp 1.000.000. Kas turun Rp 2.000.000 dalam sebulan.
Laba bulan yang sama
| Baris | Jumlah |
|---|---|
| Penjualan (tunai, QRIS, dan kasbon baru Rp 2.000.000) | Rp 40.000.000 |
| HPP, harga modal barang yang terjual | −Rp 30.000.000 |
| Laba kotor | Rp 10.000.000 |
| Sewa, gaji, listrik, biaya lain | −Rp 5.000.000 |
| Laba bersih | Rp 5.000.000 |
Laba Rp 5.000.000, tetapi kas turun Rp 2.000.000. Selisihnya bisa dijelaskan baris demi baris:
| Penjelasan | Pengaruh ke kas |
|---|---|
| Laba bersih | Rp 5.000.000 |
| Kasbon bertambah (kasbon baru Rp 2.000.000 − dibayar Rp 1.500.000) | −Rp 500.000 |
| Stok bertambah (belanja Rp 31.000.000 − HPP Rp 30.000.000) | −Rp 1.000.000 |
| Melunasi utang pemasok bulan lalu | −Rp 2.000.000 |
| Diambil pemilik | −Rp 3.000.000 |
| Cicilan freezer | −Rp 500.000 |
| Perubahan kas | −Rp 2.000.000 |
Tidak ada yang hilang. Uangnya pindah ke kasbon pelanggan, ke rak, ke pemasok, ke rumah, dan ke freezer. Tetapi kalau pola ini terulang, beberapa bulan lagi kas habis walaupun warung tetap untung.
Membuat rencana kas mingguan
Arus kas paling berguna jika dipakai ke depan, bukan hanya ke belakang. Tulis perkiraan uang masuk dan pembayaran yang sudah pasti, per minggu:
| Minggu | Perkiraan masuk | Perkiraan keluar | Kas akhir |
|---|---|---|---|
| Kas awal | Rp 1.000.000 | ||
| Minggu 1 | Rp 9.500.000 | Rp 8.000.000 (stok, listrik) | Rp 2.500.000 |
| Minggu 2 | Rp 9.500.000 | Rp 10.000.000 (stok, gaji) | Rp 2.000.000 |
| Minggu 3 | Rp 9.000.000 | Rp 9.000.000 (stok, sewa) | Rp 2.000.000 |
| Minggu 4 | Rp 10.000.000 | Rp 11.000.000 (stok, pemilik) | Rp 1.000.000 |
Jika ada minggu yang kas akhirnya minus, Anda tahu lebih awal dan bisa bersiap: menagih kasbon, menunda belanja barang yang lambat, atau meminta tempo ke pemasok.
Cara menjaga arus kas warung
- Tagih kasbon secara rutin. Kasbon adalah kas yang tertahan di pelanggan. Lihat piutang usaha dan cara menagih utang pelanggan.
- Belanja stok sesuai yang laku. Barang yang lama diam di rak adalah uang yang tidak bisa dipakai. Lihat barang mati (dead stock).
- Gaji diri sendiri dengan jumlah tetap, bukan mengambil uang laci kapan saja. Lihat menggaji diri sendiri sebagai pemilik.
- Sisihkan untuk pembayaran besar. Sewa tahunan atau perbaikan alat tidak datang tiba-tiba kalau sudah dicatat jadwalnya.
- Punya kas cadangan. Patokan sederhana yang bisa Anda pakai: cukup untuk biaya tetap satu bulan, seperti sewa dan gaji.
- Pisahkan uang usaha dan uang rumah. Lihat memisahkan uang pribadi dan uang usaha.
Di Niki POS
Niki POS tidak membuat laporan arus kas, tetapi angka-angka yang Anda butuhkan untuk menyusunnya sudah ada. Tab Laba rugi di Laporan menunjukkan laba bersih bulan itu. Tab Pembayaran menunjukkan penjualan per metode, termasuk pembayaran kasbon. Tab Kasbon menunjukkan Kasbon baru, Dibayar, dan Perubahan kasbon. Layar Pengeluaran mencatat uang yang benar-benar keluar, termasuk sewa tahunan yang dibayar sekaligus. Semua ini gratis.
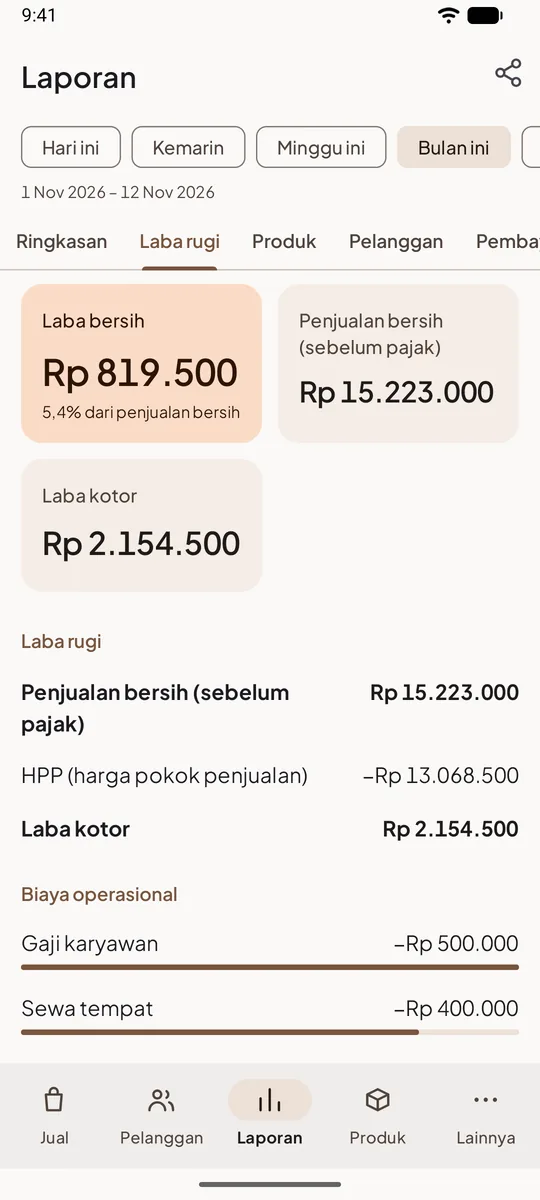
Cara membaca setiap baris laba rugi ada di membaca laporan laba rugi.
Pertanyaan yang sering ditanyakan
Apa bedanya arus kas dan laba?
Laba menghitung penjualan dikurangi modal barang dan biaya. Arus kas menghitung uang yang benar-benar masuk dan keluar. Kasbon, belanja stok, cicilan alat, dan pengambilan pemilik membuat keduanya berbeda.
Arus kas positif berarti usaha untung?
Belum tentu. Kas bisa naik karena Anda menunda bayar pemasok atau menjual stok lama tanpa membeli lagi. Lihat juga laba ruginya.
Seberapa sering arus kas perlu dicek?
Uang laci setiap malam, rencana kas setiap minggu, dan arus kas lengkap setiap bulan bersama laporan laba rugi.
Apakah Niki POS punya laporan arus kas?
Belum. Niki POS menyusun laba rugi, kasbon, pengeluaran, dan penjualan per metode. Arus kas bisa Anda susun dari angka-angka itu seperti contoh di atas.