
Cara menghitung BEP (titik impas) untuk usaha kecil
BEP (break even point atau titik impas) adalah jumlah penjualan saat usaha tidak untung dan tidak rugi. Rumusnya: BEP unit = biaya tetap sebulan ÷ (harga jual − biaya variabel per unit). Untuk toko dengan banyak barang, pakai BEP rupiah = biaya tetap sebulan ÷ margin kotor. Kedai dengan biaya tetap Rp 6.000.000, harga Rp 15.000, dan bahan Rp 6.000 per porsi perlu menjual 667 porsi sebulan, sekitar 23 porsi sehari, untuk balik biaya.
Penjualan di atas titik itu menjadi laba. Penjualan di bawahnya berarti rugi.
Biaya tetap dan biaya variabel
| Biaya tetap | Biaya variabel |
|---|---|
| Tetap keluar walaupun hari itu sepi | Naik turun mengikuti jumlah yang terjual |
| Sewa tempat | Harga beli barang (HPP) |
| Gaji karyawan bulanan | Bahan dalam resep |
| Listrik dasar, internet, pulsa | Kemasan: gelas, plastik, kotak |
| Cicilan atau penyusutan peralatan | Komisi karyawan per penjualan |
| Iuran kebersihan dan keamanan | Biaya per transaksi pembayaran nontunai |
Beberapa biaya, seperti listrik, sebagian tetap dan sebagian ikut penjualan. Untuk usaha kecil, cukup masukkan ke biaya tetap. Penjelasan lengkapnya ada di biaya tetap dan biaya variabel.
Rumus BEP
| Rumus | |
|---|---|
| Kontribusi per unit | Harga jual − biaya variabel per unit |
| BEP unit | Biaya tetap ÷ kontribusi per unit |
| Margin kontribusi | Kontribusi per unit ÷ harga jual |
| BEP rupiah | Biaya tetap ÷ margin kontribusi |
| Penjualan untuk target laba | (Biaya tetap + target laba) ÷ kontribusi per unit |
Kontribusi adalah bagian dari setiap penjualan yang tersisa untuk membayar biaya tetap. Setelah biaya tetap tertutup, kontribusi menjadi laba.
Contoh 1: kedai dengan satu menu utama
Kedai mi ayam: harga Rp 15.000 per porsi, bahan dan kemasan Rp 6.000 per porsi.
| Biaya tetap sebulan | Jumlah |
|---|---|
| Sewa tempat | Rp 2.000.000 |
| Gaji satu karyawan | Rp 2.500.000 |
| Listrik, air, gas | Rp 1.000.000 |
| Lain-lain | Rp 500.000 |
| Jumlah | Rp 6.000.000 |
- Kontribusi per porsi = Rp 15.000 − Rp 6.000 = Rp 9.000.
- BEP = Rp 6.000.000 ÷ Rp 9.000 = 666,7, dibulatkan ke atas 667 porsi sebulan.
- Dalam 30 hari buka, sekitar 23 porsi sehari.
- BEP rupiah = Rp 6.000.000 ÷ 60% = Rp 10.000.000 penjualan sebulan.
Jika Anda ingin laba Rp 3.000.000 sebulan: (Rp 6.000.000 + Rp 3.000.000) ÷ Rp 9.000 = 1.000 porsi sebulan, sekitar 34 porsi sehari.
Contoh 2: warung dengan ratusan barang
Warung tidak bisa menghitung BEP per barang. Pakai margin kotor rata-rata dari laporan. Contoh: biaya tetap Rp 3.500.000 sebulan, margin kotor 15%.
BEP rupiah = Rp 3.500.000 ÷ 0,15 = Rp 23.333.333 sebulan.
Dalam 30 hari, warung ini perlu penjualan sekitar Rp 777.800 sehari hanya untuk menutup biaya. Jika penjualan rata-rata Rp 1.000.000 sehari, kelebihannya Rp 222.200 sehari. Dengan margin 15%, laba bersihnya sekitar Rp 33.300 sehari, atau Rp 1.000.000 sebulan.
Periksa: penjualan Rp 30.000.000 × 15% = laba kotor Rp 4.500.000, dikurangi biaya tetap Rp 3.500.000 = Rp 1.000.000. Cocok.
Margin kotor bisa dibaca dari laporan penjualan, atau dihitung seperti di markup dan margin.
Contoh 3: usaha jasa
Barbershop: harga potong Rp 35.000, komisi kapster 40% (Rp 14.000) dan bahan Rp 2.000. Kontribusi Rp 19.000 per potong. Biaya tetap Rp 5.700.000.
BEP = Rp 5.700.000 ÷ Rp 19.000 = 300 potong sebulan, atau 12 potong sehari dalam 25 hari buka.
Apa yang terjadi jika satu angka berubah
Memakai kedai mi ayam di Contoh 1:
| Perubahan | Kontribusi per porsi | Biaya tetap | BEP sebulan |
|---|---|---|---|
| Keadaan sekarang | Rp 9.000 | Rp 6.000.000 | 667 porsi |
| Harga naik Rp 1.000 | Rp 10.000 | Rp 6.000.000 | 600 porsi |
| Bahan naik Rp 1.000 | Rp 8.000 | Rp 6.000.000 | 750 porsi |
| Sewa naik Rp 1.000.000 | Rp 9.000 | Rp 7.000.000 | 778 porsi |
| Gaji pemilik Rp 3.000.000 dimasukkan | Rp 9.000 | Rp 9.000.000 | 1.000 porsi |
Kenaikan harga bahan Rp 1.000 saja menambah 83 porsi yang harus dijual setiap bulan. Inilah sebabnya harga jual perlu ditinjau setiap kali bahan naik. Lihat menaikkan harga tanpa kehilangan pelanggan.
Baris terakhir juga penting. Jika Anda bekerja penuh di usaha sendiri, masukkan gaji Anda ke biaya tetap. BEP tanpa gaji pemilik hanya berarti usaha tidak rugi, belum berarti Anda dibayar.
Kapan modal awal kembali
BEP di atas adalah titik impas bulanan. Pertanyaan lain yang sering muncul: berapa lama modal awal kembali.
Lama balik modal = modal awal ÷ laba bersih sebulan.
Contoh: modal awal untuk peralatan, renovasi, dan gerobak Rp 30.000.000. Laba bersih Rp 2.500.000 sebulan. Modal kembali dalam 12 bulan. Stok awal tidak dihitung sebagai modal yang hilang, karena stok akan terjual dan uangnya kembali. Semua angka ini contoh; laba bulan-bulan awal biasanya lebih kecil.
Cara memakai BEP sehari-hari
- Hitung BEP harian: BEP sebulan ÷ jumlah hari buka.
- Tulis angkanya di dekat kasir, misalnya "23 porsi" atau "Rp 780.000".
- Setiap malam, bandingkan penjualan hari itu dengan angka tersebut.
- Jika sering di bawahnya, cari penyebabnya: jam buka, lokasi, menu, atau harga.
- Hitung ulang setiap kali sewa, gaji, atau harga bahan berubah.
Di Niki POS
Catat sewa, gaji, listrik, dan biaya tetap lain di Lainnya, lalu Pengeluaran, dan isi Harga modal di setiap produk. Tab Laba rugi di Laporan lalu menunjukkan laba kotor, biaya operasional per kategori, dan Laba bersih bulan itu. Dari sini terlihat apakah bulan itu sudah di atas titik impas. Tab Ringkasan menunjukkan Penjualan bersih, Margin, dan penjualan per hari, yang bisa dibandingkan dengan BEP harian Anda. Semua laporan ini gratis dan bekerja tanpa internet.
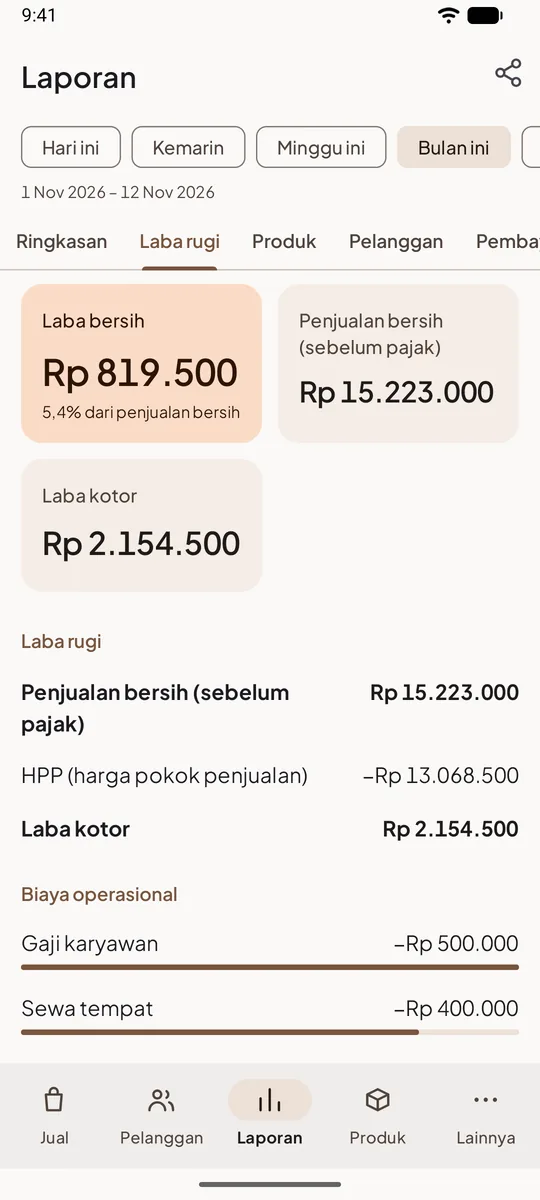
Cara membaca setiap baris ada di membaca laporan laba rugi.
Pertanyaan yang sering ditanyakan
Apa bedanya BEP unit dan BEP rupiah?
BEP unit menghitung jumlah barang atau porsi yang harus terjual, cocok untuk usaha dengan sedikit menu. BEP rupiah menghitung jumlah penjualan dalam rupiah, cocok untuk toko dengan banyak barang.
Apakah HPP termasuk biaya tetap?
Tidak. HPP adalah biaya variabel, karena hanya keluar jika barangnya terjual. Biaya tetap adalah yang tetap keluar walaupun tidak ada penjualan.
BEP saya terlalu tinggi, apa yang bisa dilakukan?
Ada tiga jalan: menaikkan kontribusi per unit (harga naik atau bahan lebih murah), menurunkan biaya tetap, atau menjual lebih banyak barang dengan kontribusi besar. Biasanya kombinasi ketiganya.
Apakah BEP perlu dihitung setiap bulan?
Tidak perlu setiap bulan. Hitung ulang jika ada perubahan besar: sewa baru, karyawan baru, atau harga bahan dan harga jual berubah.